Steuern, Abgaben 2025
Steuereinnahmen von CHF 1.2 Mrd.
23.09.2026 - Die gesamten Steuereinnahmen von Land und Gemeinden beliefen sich im Rechnungsjahr 2025 auf CHF 1’215 Mio. Im Vergleich zum Vorjahr nahmen die Steuereinnahmen 2025 um 11.9% bzw. CHF 128.9 Mio. zu. Langfristig weisen die Steuereinnahmen einen positiven Trend auf. In den vergangen zehn Jahren haben sie durchschnittlich um 3.4% pro Jahr zugenommen.
Steuereinnahmen bei CHF 1’215 Mio.
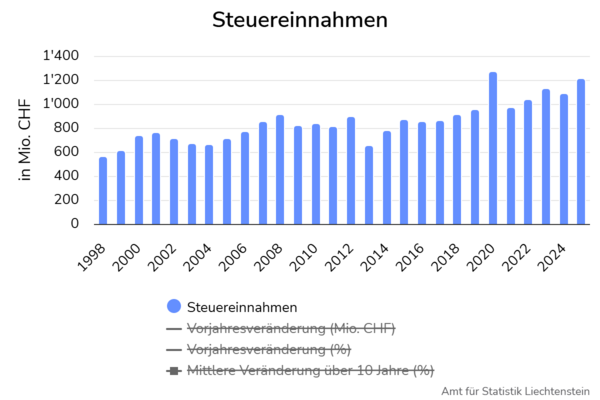
Die gesamten Steuereinnahmen von Land und Gemeinden stiegen im Rechnungsjahr 2025 auf CHF 1’215.3 Mio. an. Im Vergleich zum Vorjahr nahmen die Steuereinnahmen somit um 11.9% bzw. CHF 128.9 Mio. zu. Die grösste Veränderung wurde bei der Ertragssteuer verzeichnet. Sie fiel gegenüber dem Vorjahr um CHF 101.5 Mio. höher aus. Ebenso verzeichnete die Vermögens- und Erwerbssteuer einen Anstieg von CHF 16.4 Mio. Auf das Gesamtergebnis wirkte sich zudem das Plus der Mehrwertsteuer (CHF +14.5 Mio. gegenüber dem Vorjahr) und der Stempelabgaben (CHF +11.2 Mio.) aus. Negativ fiel hingegen die Veränderung der Erträge aus der Geldspielabgabe (CHF -32.6 Mio.) ins Gewicht.
Drei Steuerarten bringen drei Viertel der Steuereinnahmen
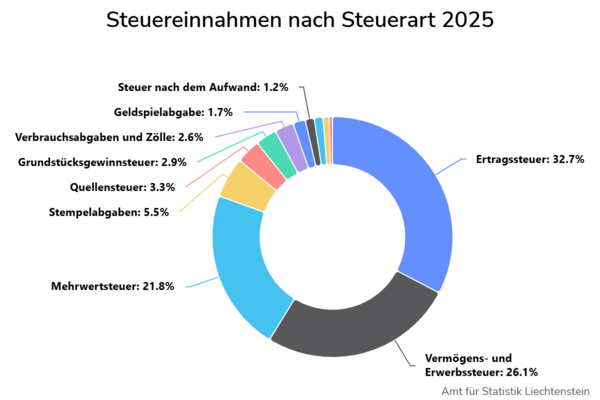
Die Ertragssteuer, die Vermögens- und Erwerbssteuer und die Mehrwertsteuer sind die drei gewichtigsten Steuerarten in Liechtenstein und bringen mehr als drei Viertel der gesamten Steuererträge ein. Aus der Ertragssteuer stammten CHF 397.3 Mio., diese machte somit 33% der gesamten Steuererträge aus. Die Steuererträge aus der Vermögens- und Erwerbssteuer lagen 2025 bei CHF 316.7 Mio. (26%) und diejenigen aus der Mehrwertsteuer bei CHF 264.5 Mio. (22%). Eine weitere wichtige Einnahmequelle waren die Stempelabgaben mit CHF 66.4 Mio. (5%).
Der Anteil der Steuern an den Gesamteinnahmen der öffentlichen Haushalte lag im Jahr 2025 bei 71.6%. Während der Anteil der Steuern auf Landesebene bei 70.5%, erreichte er auf Gemeindeebene 2025 einen Anteil bei 74.9%. Der Vergleich mit den Vorjahren zeigt, dass dieser Anteil auf Landesebene deutlich grössere Schwankungen aufweist als auf Ebene der Gemeinden.
Zunahme der Erträge aus Vermögens- und Erwerbssteuer
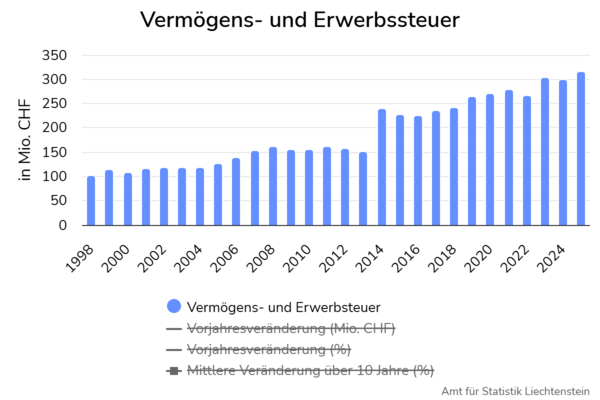
Die Vermögens- und Erwerbssteuer gehörte auch im Rechnungsjahr 2025 mit Erträgen von CHF 316.7 Mio. zu den ertragsstärksten Steuerarten. Gegenüber dem Vorjahr nahm sie um 5.5% bzw. CHF 16.4 Mio. zu. Der Landesanteil an der Vermögens- und Erwerbssteuer betrug nach Wertberichtigungen CHF 136.3 Mio., während CHF 180.3 Mio. auf die Gemeinden entfielen. Im Berichtsjahr erfolgten insgesamt 33’471 Veranlagungen mit einem Steuerergebnis (+481 Veranlagungen bzw. +1.5%), wobei im Durchschnitt CHF 9’458 pro Veranlagung vereinnahmt wurden (CHF +344 bzw. +3.8%).
Höhere Erträge aus der Ertragssteuer
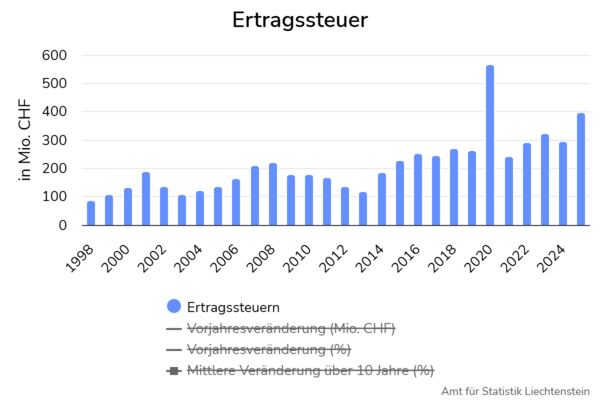
Die Ertragssteuer der Unternehmen erzielte im Rechnungsjahr 2025 Erträge in der Höhe von CHF 397.3 Mio. Sie war damit 2025 die ertragsstärkste Steuerart. Gegenüber dem Vorjahr nahm die Ertragssteuer um 34.3% bzw. CHF 101.5 Mio. zu. Erhoben wird die Ertragssteuer von den juristischen Personen, die ihren Sitz oder den Ort ihrer tatsächlichen Verwaltung in Liechtenstein haben. Der Steuersatz der Ertragssteuer beträgt 12.5% des steuerpflichtigen Reinertrags. Bei der Berechnung des steuerpflichtigen Reinertrags kann u.a. ein Eigenkapital-Zinsabzug für die angemessene Verzinsung des modifizierten Eigenkapitals gemacht werden. Privatvermögensstrukturen (PVS) und Trusts entrichteten im Rechnungsjahr 2025 Ertragssteuern in Höhe von CHF 13.5 Mio., während es im Vorjahr noch CHF 14.4 Mio. gewesen waren. Bei den Privatvermögensstrukturen handelt es sich um juristische Personen, die insbesondere Finanzinstrumente, Beteiligungen und Gelder verwalten und keine wirtschaftliche Tätigkeit ausüben. Die ausserordentlich hohen Erträge im Jahr 2020 sind auf einen einmaligen ausserordentlichen Steueranfall in der Höhe von rund CHF 300 Mio. zurückzuführen, welcher aufgrund einer Umstrukturierung vereinnahmt werden konnte.
Ertragssteuern vor allem von Finanzdienstleistern
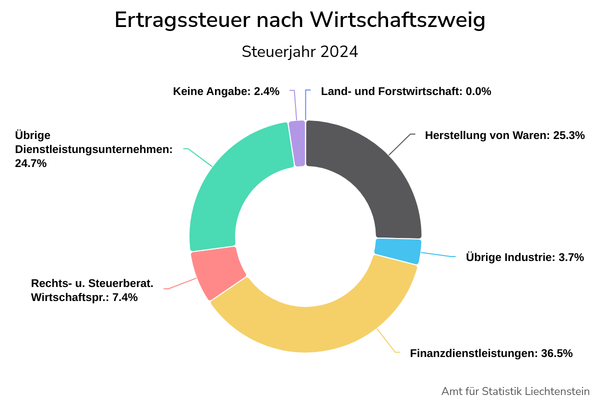
Die Unterteilung der Einnahmen nach Wirtschaftssektoren für das Steuerjahr 2024 zeigt, dass in diesem Jahr 29.0% der Ertragssteuereinnahmen aus dem Industrie- und 68.6% aus dem Dienstleistungssektor stammten. 2024 machte der Wirtschaftszweig Finanzdienstleistungen mit 36.5% der gesamten Einnahmen den grössten Anteil aus. 25.3% stammten aus dem Wirtschaftszweig Herstellung von Waren, 7.4% aus dem Wirtschaftszweig Rechts- und Steuerberatung und Wirtschaftsprüfung. 2.4% der Erträge konnten keinem Wirtschaftszweig zugeordnet werden.
Auch Mehrwertsteuer erzielt Mehrerträge
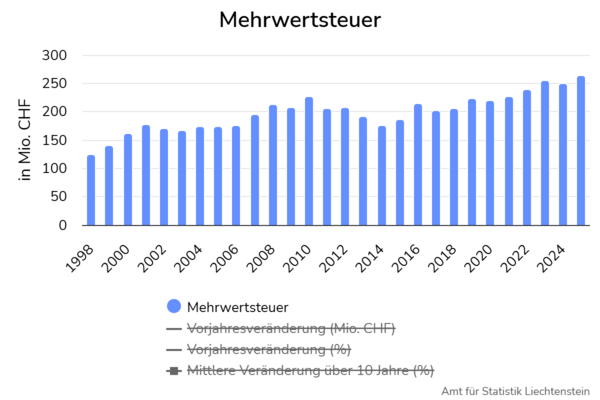
Als drittstärkste Steuerart erzielte die Mehrwertsteuer Erträge von insgesamt CHF 264.5 Mio. Gegenüber dem Vorjahr bedeutet dies einen Anstieg um 5.8% bzw. CHF 14.5 Mio. Aufgrund des Staatsvertrages zwischen Liechtenstein und der Schweiz erhalten beide Vertragsparteien jene Mehrwertsteuern direkt, die in bestimmten Wirtschaftszweigen des Dienstleistungssektors anfallen. Die anderen Mehrwertsteuern fliessen zunächst in einen gemeinsamen Pool und werden anhand eines Aufteilungsschlüssels verteilt. Dieser Aufteilungsschlüssel wird jährlich neu festgelegt aufgrund der Volkseinkommens- und Bevölkerungsanteile Liechtensteins und der Schweiz.
Der Anteil Liechtensteins am Poolertrag sank von 0.745% im Rechnungsjahr 2024 auf 0.722% im Rechnungsjahr 2025. Trotz der Erhöhung des aufzuteilende Poolertrags 2025 fiel der liechtensteinische Anteil im Vorjahresvergleich um CHF 2.3 Mio. tiefer aus. Dem höheren Anteil am Poolertrag stand eine Zunahme der direkt zugewiesenen Mehrwertsteuererträge aus dem Dienstleistungssektor gegenüber. Mit einem Umfang von CHF 124.0 Mio. lagen diese CHF 14.3 Mio. über dem Vorjahreswert. Aufgrund des Staatsvertrags mit der Schweiz gelten die schweizerischen Steuersätze auch in Liechtenstein. Diese bestanden 2025 aus einem Normalsatz von 8.1%, einem Sondersatz Beherbergung von 3.8% sowie einem reduzierten Satz für Lebensmittel, Bücher, Zeitungen, Medikamente und weitere Güter des täglichen Bedarfs von 2.6%.
Höhere Einnahmen aus Stempelabgaben
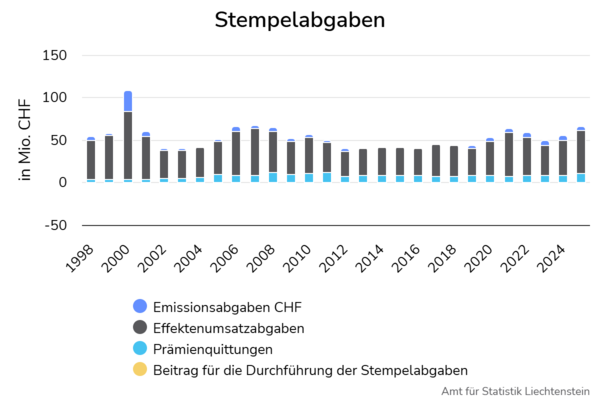
Die Einnahmen aus den Stempelabgaben beliefen sich im Rechnungsjahr 2025 auf CHF 66.4 Mio. Sie nahmen gegenüber dem Vorjahr um 20.3% bzw. CHF 11.2 Mio. zu. Bei den Stempelabgaben handelt es sich um Steuern auf bestimmte Vorgänge des Rechtsverkehrs, insbesondere der Ausgabe von Wertschriften (Emissionsabgabe) und des Handels von Wertschriften (Effektenumsatzabgabe) sowie der Zahlung von Versicherungsprämien (Prämienquittungen). Am gewichtigsten sind dabei die Umsatzabgaben, welche im Rechnungsjahr 2025 insgesamt 78.0% der Einnahmen ausmachten. Die Prämienquittungen stellten rund 15.2% und die Emissionsabgaben 7.6% dar. Rund CHF 694’000 wurden als Beitrag für die Erhebung der Stempelabgabe von Eidgenössischen Steuerverwaltung einbehalten (1.1%).
Auch die Quellensteuer legt zu
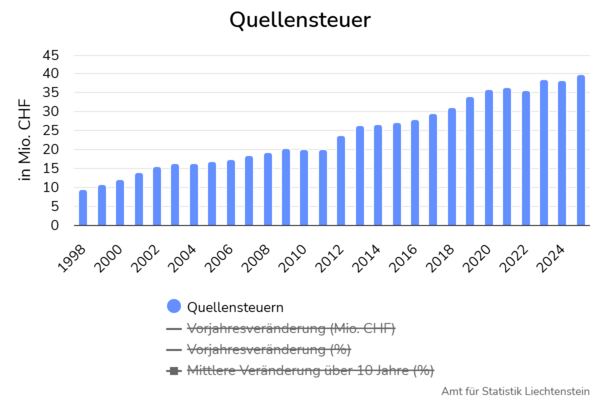
Die Quellensteuer erzielte im Rechnungsjahr 2025 Einnahmen von CHF 39.8 Mio. Dies stellt eine Zunahme von 3.9% bzw. CHF 1.5 Mio. gegenüber dem Vorjahr dar. Die Quellensteuer wird für Personen mit Wohnsitz im Ausland auf den Erwerb aus unselbstständiger Tätigkeit sowie auf Vergütungen an Verwaltungsratsmitglieder, Stiftungsratsmitglieder oder Mitglieder ähnlicher Organe von juristischen Personen und besonderen Vermögenswidmungen erhoben. Den grössten Anteil machen dabei die Quellensteuern von Zupendlerinnen und Zupendlern aus Österreich mit 67.6% aus. 13.8% stammten von Zupendlerinnen und Zupendlern aus dem übrigen Ausland und 18.6% aus Sitzungsgeldern oder aus Leistungen der betrieblichen Personalvorsorge sowie der AHV/IV.
Fiskalquote bei 20%
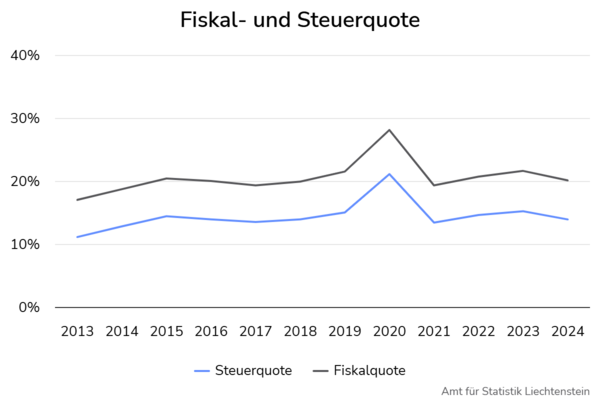
Die Steuerquote, welche das Verhältnis der gesamten Steuereinnahmen zum Bruttoinlandsprodukt (BIP) misst, belief sich unter Verwendung der BIP-Schätzrechnung im Jahr 2024 auf 13.9%. Im Jahr 2023 hatte die Steuerquote noch bei 15.2% gelegen. Die Fiskalquote erreichte im Jahr 2024 einen Wert von 20.1%, während sie im Vorjahr noch bei 21.6% gelegen hatte. Für das Jahr 2025 liegen noch keine BIP-Berechnungen vor, weshalb für das aktuelle Jahr noch keine Fiskalquote ausgewiesen werden kann.
Als Indikator für die Belastung einer Volkswirtschaft mit Steuern und Sozialabgaben wird unter anderem die Fiskalquote herangezogen. Sie setzt die Fiskaleinnahmen ins Verhältnis zum Bruttoinlandsprodukt. Die Fiskaleinnahmen bestehen aus Steuereinnahmen des Landes und der Gemeinden sowie den obligatorischen Sozialversicherungsbeiträgen (AHV/IV/FAK, Arbeitslosenversicherung). Die Fiskalquote erfasst somit sämtliche Einnahmen, welche der Sektor Staat zur Erfüllung der staatlichen Aufgaben eintreibt. Die Beiträge an Krankenkassen, Unfallversicherungen und Pensionskassen werden deshalb trotz eines bestehenden Obligatoriums nicht berücksichtigt.
Gesamthaft ergibt sich so ein Mass für die fiskalische Standortattraktivität einer Volkswirtschaft, welches auch häufig für Ländervergleiche herangezogen wird. Die fiskalische Standortattraktivität ist allerdings nur ein Teilaspekt der gesamten Standortattraktivität einer Volkswirtschaft. Eine höhere Fiskalquote kann auch mit einer höheren gesamten Standortattraktivität einhergehen.
Im internationalen Vergleich moderate Belastung
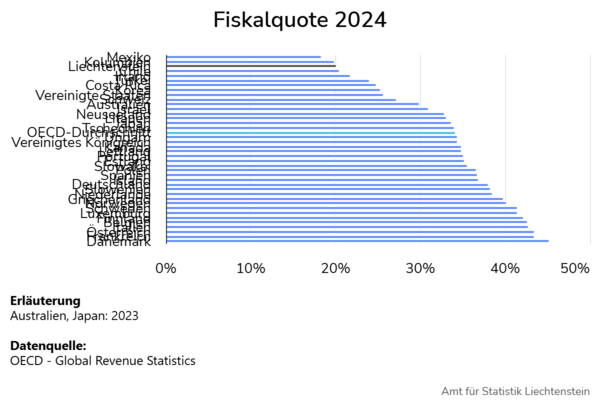
Liechtenstein weist im internationalen Vergleich eine tiefe Fiskalquote auf. Im Jahr 2024 lag sie bei 20.1%. Die vergleichsweise niedrige Fiskalquote der Schweiz lag im Jahr 2024 mit 27.2% rund 7 Prozentpunkte über der liechtensteinischen Fiskalquote. Österreich wies mit einer Fiskalquote von 43.4% nicht nur einen deutlich höheren Wert als Liechtenstein auf, sondern gehört auch zu den OECD-Ländern mit der höchsten Quote. Luxemburg, wie Liechtenstein ein europäischer Kleinstaat mit einem international ausgerichteten Finanzplatz, verfügte über eine vergleichsweise hohe Fiskalquote von 41.5%. Der OECD-Durchschnitt lag 2024 bei 34.1%. Von den OECD-Staaten wiesen 2024 nur Mexiko mit 18.3% und Kolumbien mit 19.9% eine tiefere Fiskalquote als Liechtenstein auf. Die höchsten Quoten verzeichneten 2024 Dänemark mit 45.2% und Frankreich mit 43.5%. Die Staatsquote, welche die öffentlichen Ausgaben ins Verhältnis zum Bruttoinlandsprodukt setzt, stellt das Pendant zur Fiskalquote dar und wird für Liechtenstein im Thema «Öffentliche Finanzen» veröffentlicht.
eTab – interaktive Tabellen
502.001 Fiskaleinnahmen nach Empfänger und Rechnungsjahr seit 1998 502.002 Steuereinnahmen nach Steuerkategorie und Rechnungsjahr seit 1998 502.003 Fiskal- und Steuereinnahmen nach Quote in % des BIP und Rechnungsjahr seit 1998 502.004 Steuereinnahmen nach Steuerart und Rechnungsjahr seit 1980Methodik & Qualität
Zweck dieses Dokuments ist es, den Nutzerinnen und Nutzern Hintergrundinformationen über die Methodik und die Qualität der statistischen Informationen zu bieten. Dies ermöglicht, die Aussagekraft der Ergebnisse besser einzuschätzen.
Der Abschnitt über die Methodik orientiert zunächst über Zweck und Gegenstand der Statistik und beschreibt dann die Datenquellen sowie die Datenaufbereitung. Es folgen Angaben zur Publikation der Ergebnisse sowie wichtige Hinweise.
Der Abschnitt über die Qualität basiert auf den Vorgaben des Europäischen Statistischen Systems über die Qualitätsberichterstattung und beschreibt Relevanz, Genauigkeit, Aktualität, Pünktlichkeit, Kohärenz und Vergleichbarkeit der statistischen Informationen.
Korrigendum
Die folgenden Zeitreihen wurden gegenüber der Publikation im Vorjahr korrigiert:
Tabelle 2.1.1: Die gesamten Erträge der Vermögens- und Erwerbssteuer des Landes wurden in den Rechnungsjahren 2022 bis 2024 nicht um die Veränderung der Wertberichtigungen korrigiert. Dies wirkt sich auch auf die Erträge des Landes pro Veranlagung aus.
Tabelle 2.9.1: Die gesamten Einnahmen aus der Stempelabgaben wurden in den Rechnungsjahren 2018 bis 2024 nicht um die Zahlung an die ESTV für die Durchführung der Stempelabgaben bereinigt. Dies wirkt sich auch auf die Einnahmen pro Steuerpflichtigen aus.