Unfallversicherer
Informationen zu den Unfallversicherern stammen aus deren Betriebsrechnungen, die vom Amt für Gesundheit geprüft und zur Verfügung gestellt werden. Die Berufsunfallversicherung deckt Kosten bei Berufsunfällen und -krankheiten, die Nichtberufsunfallversicherung bei Freizeitunfällen. Die Freiwillige Versicherung bietet Personen, die gesetzlich nicht zur Berufs- oder zur Nichtberufsunfallversicherung verpflichtet sind, die Möglichkeit einer Unfallversicherung auf freiwilliger Basis. Ergänzend zu den Betriebsrechnungen werden Informationen der Risikodaten ausgewertet, welche Angaben zu Unfällen und Leistungen nach Versicherungsart sowie Wirtschaftszweigen liefern. Die Ergebnisse werden jährlich elf Monate nach Abschluss des Berichtsjahres publiziert.
Unfallversicherer 2025
192 Unfälle pro 1‘000 versicherte Beschäftigte
20.11.2026 – Im Berichtsjahr 2025 waren bei den acht aktiven Versicherern der Unfallversicherung total 5'995 Betriebe mit 36'080 Beschäftigten (Vollzeitäquivalente (VZÄ)) und einer Lohnsumme von CHF 3‘260.1 Mio. versichert. Die Anzahl der registrierten Betriebe nahm im Vorjahresvergleich um 2.6% zu und die versicherte Lohnsumme nahm um 0.2% ab. Die Anzahl der versicherten Beschäftigten (VZÄ) sank um 1.0%.
Insgesamt wurden im Jahr 2025 bei den Versicherern 6'917 Unfälle registriert. Dieser Wert liegt 2.6% unter dem Vorjahreswert. Pro 1'000 versicherte Beschäftigte (VZÄ) wird für 2025 ein Quotient von 192 Unfällen berechnet. Dies sind 1.6% weniger als im Vorjahr.
Unfälle nehmen um 2.6% ab
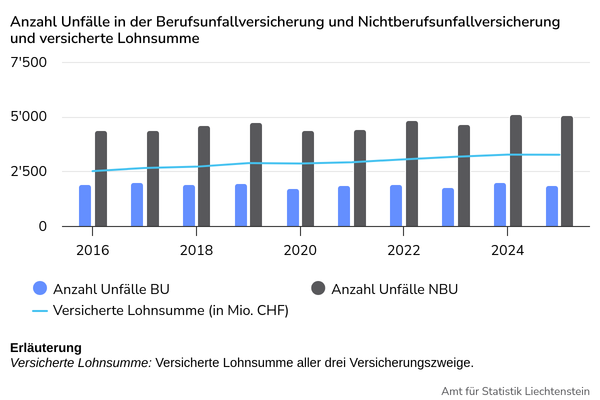
Im Berichtsjahr 2025 wurden 6'917 Unfälle registriert. Dies entspricht einer Abnahme von 2.6% gegenüber dem Vorjahr und im zehnjährigen Zeitfenster (2016-2025) einer Veränderung von +1.1% pro Jahr. Im Vorjahresvergleich nahm die Anzahl der Berufsunfälle um 7.1% auf 1'860 Unfälle ab und die Freizeitunfälle nahmen um 0.8% auf 5'039 Unfälle ab. 73% der Unfälle passieren in der Freizeit und 27% bei der Arbeit. Unfälle, die in der freiwilligen Versicherung registriert werden, sind mit einem Anteil von 0.3% selten.
Die Anzahl der Versicherer blieb 2025 mit acht Versicherern gleich wie im Vorjahr. Diese versicherten im Berichtsjahr 5'995 Betriebe, demnach 2.6% mehr als im Vorjahr und 36'080 Beschäftigte in Vollzeitäquivalenten (VZÄ), was einer Abnahme von 1.0% entspricht. Die versicherte Lohnsumme sank um 0.2% auf CHF 3'260.1 Mio. Im Zehnjahresvergleich steigt das Versicherungsvolumen stetig, pro Jahr mit 3.5% bei den Betrieben, 1.3% bei den Beschäftigten und 3.0% bei der versicherten Lohnsumme.
2023 wurden die Nettoprämientarife aller drei Versicherungszweige gesenkt: in der Berufsunfallversicherung ging der Tarif von 3.03‰ auf 2.91‰ und in der Nichtberufsunfallversicherung von 9.04‰ auf 8.53‰ zurück. Die grösste Differenz ist bei der freiwilligen Versicherung mit einem Rückgang von 20.23‰ auf 17.58‰ zu beobachten. Diese Tarife gelten bis zum Jahr 2025.
Die durchschnittliche Prämienbelastung pro versicherten Beschäftigten (VZÄ) für die Berufsunfallversicherung hat gegenüber 2024 um 3.4% auf CHF 358 zugenommen. Bei der Nichtberufsunfallversicherung wird ein Anstieg von 2.0% auf CHF 1'018 verzeichnet.
Die gesamten Leistungen für Unfälle im Rechnungsjahr 2025 beliefen sich auf CHF 38.4 Mio., daraus resultiert ein Durchschnittbetrag von CHF 5'552 pro Unfall. Gegenüber dem Vorjahr sind dies 12.3% mehr. Im 10-jährigen Vergleich seit 2016 erhöht sich der Durchschnittsbetrag pro Unfall und pro Jahr um 1.5%. Das Minimum in dieser Zeitspanne wird mit CHF 4'504 (2019) und das Maximum mit CHF 5'862 pro Unfall (2021) ausgewiesen.
Unfälle mit Invaliditätsfolge sind weniger häufig
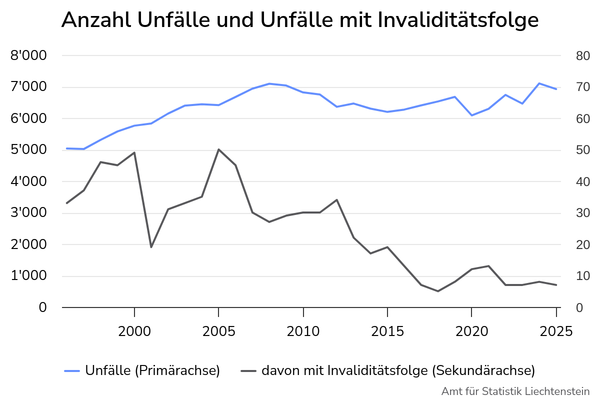
Der Anteil der Unfälle mit Invaliditätsfolge geht insgesamt zurück, seit 2016 mit 13 Unfällen im Durchschnitt um 6.6% pro Jahr. 2025 wurden sieben Unfälle mit Invaliditätsfolge bei den Versicherern registriert. Ebenso sind Unfälle mit Todesfolge in der langjährigen Zeitreihe tendenziell rückläufig. Im Durchschnitt wurden zwischen 2016-2025 zwei Todesfälle pro Jahr gezählt. 2025 wurden ebenfalls zwei Todesfälle gemeldet.
Die Entwicklung der Gesamtzahl der Unfälle lässt sich anhand der Anzahl Unfälle pro 1'000 Versicherte gut einschätzen. Dieser Kennwert reduzierte sich seit 2004 von 243 auf 192 Unfälle pro 1'000 Versicherte im Berichtsjahr.
Ungleiche Verteilung von Risiken in Wirtschaftszweigen
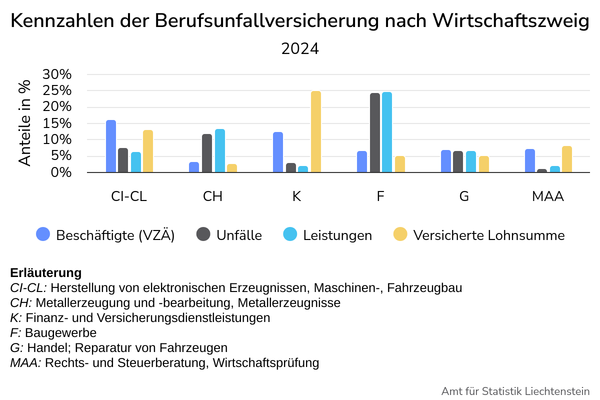
Die Betrachtung der Kennwerte verschiedener Wirtschaftszweige basiert auf der Auswertung der Risikodaten.
Werden in der Berufsunfallversicherung (BU) die Kennwerte zwischen verschiedenen Wirtschaftszweigen für das Jahr 2024 verglichen, fallen die markanten Unterschiede zwischen den Kategorien K Finanz- und Versicherungsdienstleistungen und F Baugewerbe auf. Im genannten Wirtschaftszweig des Dienstleistungssektors ist der Anteil der versicherten Lohnsumme mit 25.1% höher als der Anteil der Vollzeitäquivalente (VZÄ) mit 12.3%, d.h. sie verdienen im Verhältnis überdurchschnittlich und gelten mit einem Anteil von 3.0% an den Unfällen und mit einem Anteil von 2.1% an den Leistungen als risikoarm. Im Baugewerbe verhält es sich anders: Die versicherte Lohnsumme liegt mit 5.0% insgesamt 1.6 Prozentpunkte unter dem Anteil an Beschäftigten von 6.6%. Die Unfälle und die damit verbundenen Leistungen hingegen sind mit Anteilen von 24.2% respektive 24.6% deutlich höher. Generell ist anzumerken, dass für die Betriebe ein risikogerechtes Prämienvolumen berechnet wird: Je grösser die versicherte Lohnsumme und je höher das Risiko eines Wirtschaftszweiges, desto höher fällt das berechnete Prämienvolumen aus.
Pro Freizeitunfall wurden CHF 5'533 an Leistungen bezahlt
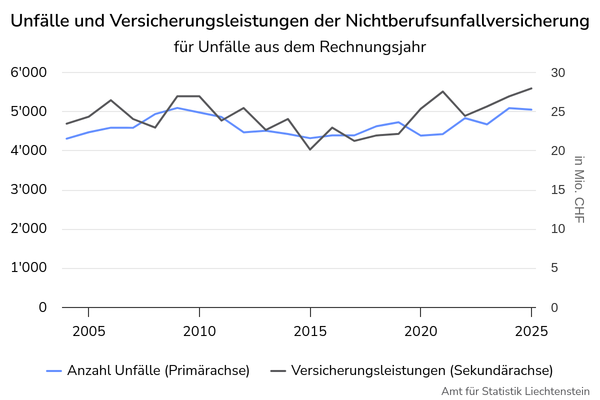
Nachdem bei der Nichtberufsunfallversicherung (NBU) im Jahr 2009 mit 5'082 Freizeitunfällen der Höchstwert der Zeitreihe (2004-2025) verzeichnet wurde, bewegte sich die Anzahl der Unfälle in den Folgejahren auf tieferem Niveau. Nach einem Rückgang von 4'822 Unfällen im Jahr 2022 auf 4'663 Unfälle im Jahr 2023 stieg die Anzahl im Jahr 2024 deutlich um 8,9 % auf 5'078 Unfälle an und erreichte damit nahezu das Niveau von 2009. Im Jahr 2025 ging die Anzahl der Unfälle um 0.8 % auf 5'039 Fälle zurück. Für diese Unfälle wurden insgesamt Leistungen von CHF 27.9 Mio. verbucht, woraus sich pro Unfall ein Durchschnittsbetrag von CHF 5'533 ergibt. Dieser Wert fällt etwas niedriger aus als der Mittelwert der fünf Vorjahre von CHF 5'577. Im 10-jährigen Vergleich sind die Leistungen pro Unfall mit einer Zunahme von 0.6% pro Jahr steigend.
Die Nichtberufsunfallversicherung wies 2025 ein Prämiensoll von CHF 36.4 Mio. aus, ergänzend dazu kamen Kapitalerträge und Regresseinnahmen von CHF 1.7 Mio. Das Total der Erträge belief sich damit auf CHF 38.0 Mio., 4.9% mehr als 2024. Auf der Aufwandseite sind die Versicherungsleistungen (inkl. Teuerungszulagen) mit CHF 31.5 Mio. geführt, sowie Ausgaben für Verwaltung Steuern und sonstige Aufwendungen von CHF 5.4 Mio. Das Betriebsergebnis ist mit CHF 1.1 Mio. zum zweiten Mal in Folge positiv. Im Jahr 2024 hatte das Betriebsergebnis CHF 10.8 Mio. betragen.
Freiwillige Versicherung mit negativen Betriebsergebnis von CHF 0.2 Mio.
Im Berichtsjahr 2025 wurde mit sechs Versicherern der freiwilligen Versicherung gleich viel Anbieter gezählt wie im Vorjahr. Die Anzahl der versicherten Betriebe nahm gegenüber dem Vorjahr um 19 Betriebe auf 120 Betrieben zu und die Lohnsumme erhöhte sich um 25.2% auf CHF 9.8 Mio.
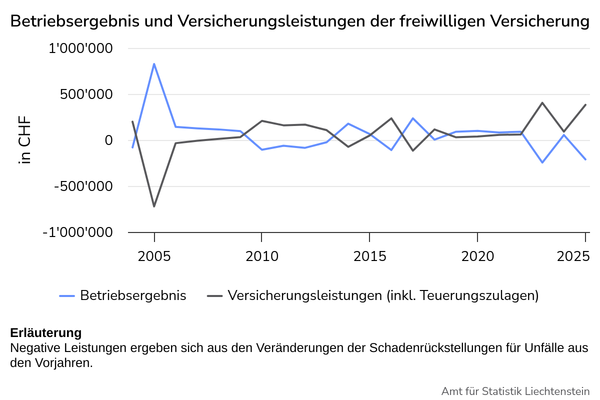
Die freiwillige Versicherung wies 2025 ein negatives Betriebsergebnis von CHF 211'035 aus. Im Jahr 2024 war das Betriebsergebnis mit CHF 54'545 positiv. Die Grafik zeigt das stark schwankende Betriebsergebnis mit einem Minimum von CHF -245'451 (2023) und einem Maximum von CHF 826'468 (2005) in Abhängigkeit der Versicherungsleistungen (inkl. Teuerungszulagen).
Das Prämiensoll der freiwilligen Versicherung beträgt im Berichtsjahr CHF 216'773 und liegt damit 17.1% über dem Vorjahreswert. Generell ist zu berücksichtigen, dass aufgrund der geringen Anzahl Policen immer auch grössere Schwankungen möglich sind.
2025 wurden bei der freiwilligen Versicherung 18 Unfälle gemeldet. Davon hatte keiner Invalidität oder den Tod zur Folge. Die Aufwendungen pro Unfall fielen mit einem Betrag von CHF 12'599 um durchschnittlich 1.5% höher aus als 2024. Die Leistungen beliefen sich in Summe auf CHF 226'774 für Unfälle aus dem Berichtsjahr und lagen damit 7.4% höher als im Vorjahr. Über die letzten zehn Jahre (2016-2025) betrachtet, gab es eine Veränderung von durchschnittlich +3.4% pro Jahr. Grundsätzlich ist die aus den geringen Fallzahlen resultierende grosse Bandbreite der Leistungen zu erwähnen, welche für die letzten zehn Jahre durch ein Minimum von CHF 104'118 (2017) und ein Maximum von CHF 226'774 (2025) definiert wird.
Positives Betriebsergebnis von CHF 0.1 Mio.
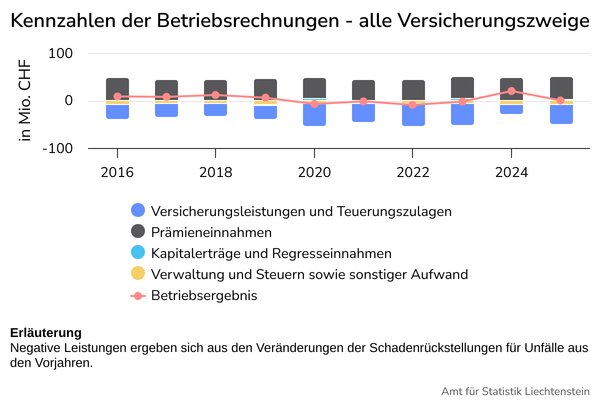
Über alle Versicherungszweige betrachtet wurden nach positiven Betriebsergebnissen in den Jahren 2016 bis 2019 von 2020 bis 2023 durchgehend negative Ergebnisse verzeichnet. Nach einer deutlichen Erholung im Jahr 2024 auf CHF 20.0 Mio. sank das Betriebsergebnis 2025 wieder auf CHF 0.1 Mio. und lag damit nur knapp über der Gewinnschwelle.
Die Versicherer wiesen 2025 Gesamterträge von CHF 51.2 Mio. aus, die sich in CHF 49.5 Mio. Prämieneinnahmen und CHF 1.7 Mio. Kapitalerträge/Regresseinnahmen gliedern. Auf der Aufwandseite werden die Versicherungsleistungen (inklusive Teuerungszulagen) mit CHF 43.7 Mio. und weitere Aufwendungen wie Verwaltung, Steuern und sonstiger Aufwand mit CHF 7.4 Mio. geführt. Daraus resultiert ein fast ausgewogenes Betriebsergebnis von CHF 0.1 Mio.
Die Berufsunfallversicherung wies 2025 ein Prämiensoll von CHF 12.9 Mio. aus, ergänzend dazu kamen Kapitalerträge und Regresseinnahmen von CHF 0.01 Mio. Das Total der Erträge belief sich damit auf CHF 12.9 Mio., 4.0% mehr als 2024. Auf der Aufwandseite sind die Versicherungsleistungen (inklusive Teuerungszulagen) mit CHF 11.8 Mio. geführt, sowie Ausgaben für Verwaltung Steuern und sonstige Aufwendungen von CHF 2.0 Mio. Das Betriebsergebnis fällt mit CHF -0.9 Mio. negativ aus. Im Vorjahr wurde ein positives Betriebsergebnis von CHF 9.1 Mio. verzeichnet.
Ländervergleich: Unfälle und Leistungen nach Sektor
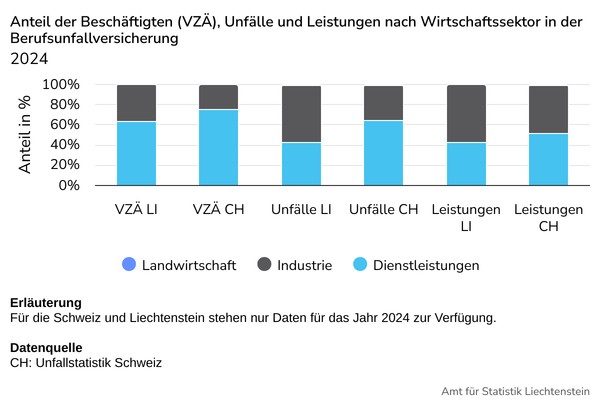
Die Risikodaten der Unfallversicherer erlauben eine Auswertung der Informationen nach Wirtschaftssektor und ermöglichen einen detaillierteren Vergleich mit der Schweiz. Die Grafik illustriert die Verteilung der Beschäftigten in Vollzeitäquivalenten (VZÄ), der Unfälle und der Leistungen der Berufsunfallversicherung nach Wirtschaftssektor in Liechtenstein und der Schweiz im Jahr 2024. Beim Betrachten dieser drei Kennzahlen wird ersichtlich, dass der 2. Sektor Industrie der risikoreichste ist. Auf diesen Sektor entfiel in Liechtenstein ein Anteil von 37% der Beschäftigten (Vollzeitäquivalente (VZÄ)), aber 57% der Unfälle. Gleichermassen verhält es sich in der Schweiz: Der Anteil an VZÄ im Industriesektor ist mit 24% zwar tiefer, doch die Verhältnisse der Anteile an Unfällen zu Vollzeitäquivalenten sind in beiden Ländern mit 1.4 in der Schweiz bzw. 1.5 in Liechtenstein etwa gleich.
In Sektor 3 Dienstleistungen wurden im Verhältnis zu den Beschäftigten weniger Unfälle registriert. Während in Liechtenstein 62% der Beschäftigten (VZÄ) diesem Sektor angehörten, wurden aus diesem Bereich lediglich 42% der Berufsunfälle gemeldet, woraus sich ein Verhältnis von 0.7 ergibt. In der Schweiz entfielen auf den Dienstleistungssektor 75% der VZÄ, der entsprechende Anteil an Berufsunfällen lag bei 64%. Mit einem Verhältnis von 0.9 verunfallen Beschäftigte im Dienstleistungssektor in der Schweiz ähnlich häufig wie Liechtenstein.
Der Landwirtschaftssektor ist in beiden Ländern mit einem Anteil von 0.7% in Liechtenstein bzw. 0.8% in der Schweiz, gemessen am Total der VZÄ beschäftigungsmässig von geringerer Bedeutung.
Für die Nichtberufsunfallversicherung ist eine Aufteilung nach Wirtschaftszweig nicht sinnvoll, da über diese lediglich Freizeitunfälle versichert werden.
eTab – interaktive Tabellen
463.001 Unfallversicherer nach Referenzgrösse und Versicherungszweig seit 2005 463.002 Unfälle und Unfälle pro 1000 versicherte Beschäftigte nach Versicherungszweig und Art des Unfalls seit 2005 463.003 Betriebsrechnung in CHF nach Bilanzposition und Versicherungszweig seit 2005 463.004 Versicherungsleistungen nach Versicherungszweig und Kostenart seit 2005 463.005 Leistungen und Leistungen pro Unfall nach Versicherungszweig seit 2005Methodik & Qualität
Zweck dieses Dokuments ist es, den Nutzerinnen und Nutzern Hintergrundinformationen über die Methodik und die Qualität der statistischen Informationen zu bieten. Dies ermöglicht, die Aussagekraft der Ergebnisse besser einzuschätzen.
Der Abschnitt über die Methodik orientiert zunächst über Zweck und Gegenstand der Statistik und beschreibt dann die Datenquellen sowie die Datenaufarbeitung. Es folgen Angaben zur Publikation der Ergebnisse sowie wichtige Hinweise.
Der Abschnitt über die Qualität basiert auf den Vorgaben des Europäischen Statistischen Systems über die Qualitätsberichterstattung und beschreibt Relevanz, Genauigkeit, Aktualität, Pünktlichkeit, Kohärenz und Vergleichbarkeit der statistischen Informationen.
Korrigendum: In der Tabelle 4.2 wurde für das Jahr 2008 ein falscher Wert für die Prämienbelastung pro versicherten Beschäftigten (VZÄ) für die Nichtberufsunfallversicherung angegeben. In der vorliegenden Version wurde dieser Fehler korrigiert. In der Tabelle 5 wurden für die Jahre 2005 bis 2013 falsche Werte für die Unfälle pro 1'000 versicherte Beschäftigte (VZÄ) ausgewiesen. In der vorliegenden Version wurden diese korrigiert.